■社宅の家賃、半額なら大丈夫?役員はルールが違います■
 nakagawa
☆★☆――――――――――――――――――――――
中小企業の人事・労務管理に役立つピカイチ情報
「労務管理は王道こそ最善」
大企業で20年・中小企業で13年の現場経験を持つ
人事労務のプロが、中小企業経営者の立場で語る!
発行責任者:有限会社中川式賃金研究所 中川清徳
2026年9月29日Vol.6369
――――――――――――――――――――――
■65歳定年を見据えた賃金の考え方、整理してみませんか■
今ある制度を否定せず、無理のない形を見つける視点をお伝えします。
https://nakagawa-consul.com/seminar/137_web.html

――――――――――――――――――――――――――――
■スマホをやめられないのは「意志の弱さ」ではない?■
(続きは最後のコーナー【本からの気づきメモ】でどうぞ)
――――――――――――――――――――――――――――
■社宅の家賃、半額なら大丈夫?役員はルールが違います■
――――――――――――――――――――――――――――
「社員のために社宅を用意したいのですが、
家賃はいくらもらえばいいのでしょうか?」
「会社が借りたマンションを役員に貸す場合も、
社員と同じ考え方でいいですか?」
社宅制度を始めるとき、
意外と迷うのが「本人からいくら徴収するか」です。
会社が家賃を負担して、
社員や役員に安く住んでもらう。
福利厚生としては魅力的ですが、
家賃を安くしすぎると、その差額が給与として扱われ、
税金の対象になることがあります。
そして大切なのは、
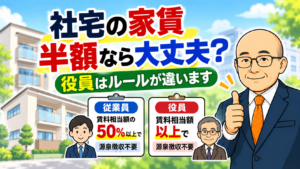
従業員と役員では考え方が違うことです。
まず、従業員の場合です。
会社が所有する社宅でも、
会社が借りて従業員に貸す借上げ社宅でも、
基本的な計算方法は同じです。
一定の方法で計算した「賃料相当額」の
50%以上を従業員から徴収していれば、
給与として課税されない扱いになります。
反対に、無償で貸した場合や、
50%未満しか徴収していない場合は、
給与として扱われる金額が生じます。
Q
「会社が実際に払っている家賃の半分を
社員からもらえばいいのですか?」
A
ここは注意したいところです。
単純に会社が大家さんへ払っている家賃の
50%という意味ではありません。
建物と敷地の固定資産税の課税標準額や
建物の床面積などを使って、
税務上の「賃料相当額」を計算します。
その金額を基準に考えることが大切です。
では、役員の場合はどうでしょうか。
役員については、従業員と同じように
「賃料相当額の50%以上を徴収すればよい」
という考え方ではありません。
役員の場合は原則として、
賃料相当額以上を徴収しているかどうかで判断します。
さらに、社宅の広さや設備によって、
賃料相当額の計算方法も変わります。
Q
「役員用の社宅なら、
どんな物件でも同じ計算ですか?」
A
同じではありません。
比較的小規模な社宅の場合と、
それより大きな社宅の場合では、
計算方法が異なります。
さらに、床面積が240平方メートルを超えるものや、
プールなど特別な設備があるものは、
通常の社宅とは別の扱いになることがあります。
役員社宅は、物件を決めてから考えるのではなく、
契約前に確認しておくと安心です。
こんなケースがあります。
会社が社員の採用や定着を考えて、
借上げ社宅制度を導入することにしました。
「会社が家賃をかなり負担すれば、
社員にも喜んでもらえるだろう」
これは社員にとってうれしい制度でしょう。
ただし、本人負担をいくらにするかを
何となく決めてしまうと、
あとから給与として課税される部分が
生じる可能性があります。
せっかくの福利厚生ですから、
制度を作る段階で税務上の取扱いも
一緒に整理しておきたいですね。
ワンポイントアドバイス
社宅制度を作るときは、
最初に次の3点を整理してみましょう。
・利用するのは従業員か役員か
・会社所有の社宅か借上げ社宅か
・本人から毎月いくら徴収するか
特に役員の場合は、
社宅の広さや設備も確認しておきます。
そして「家賃の半分くらいなら大丈夫だろう」
と感覚だけで決めず、
賃料相当額を確認してから本人負担額を
決めることがポイントです。
Q
「社宅制度は面倒なので、
やめたほうがいいのでしょうか?」
A
そう考える必要はないでしょう。
社宅は、社員の生活を支える福利厚生として
活用できる制度です。
大切なのは、制度を始める前に、
本人負担額と税務上の扱いを整理することです。
社宅規程を作る際にも、
「誰が利用できるのか」だけでなく、
「本人負担をどう決めるのか」まで
確認しておくと運用しやすくなります。
社宅を用意することだけに目が向き、
本人から徴収する金額については
後回しになっていないでしょうか。
すでに社宅制度がある会社も、
これから導入する会社も、
一度、現在の本人負担額の決め方を
確認してみてはいかがでしょうか。
────────────────────────
■労務の迷いをその都度整理できる安心感■
────────────────────────
判断に迷う場面も、落ち着いて一つずつ確認できます。
https://nakagawa-consul.com/service/mail_adviser/

――――――――――――――――――――――
【本からの気づきメモ】
――――――――――――――――――――――
■スマホをやめられないのは「意志の弱さ」ではない?■
平均的な人でも、スマホを使う時間は1日5時間を超え、
多い人では8時間以上になるといいます。
15歳から84歳まで毎日5時間使い続けると、
スマホを見る時間は合計で約14.4年にもなります。
ついスマホを開いてしまうのは、単なる意志の弱さとは
限りません。アプリには利用を促す仕掛けがあります。
通知やバッジで開くきっかけをつくり、無限スクロールや
次々に動画が出る仕組みで、操作を簡単にしています。
さらに「いいね」やおすすめ動画など、次に何が出るか
分からない報酬への期待が、繰り返す行動につながります。
対策は我慢だけではありません。通知や自動再生を切る、
アプリを削除してブラウザーから見る方法もあります。
便利すぎる環境を少し不便にすることが、
スマホとの付き合い方を変える一つの方法なのです。
――――――――――――――――――――――
免責事項
――――――――――――――――――――――
このメルマガでは、
わかりやすさを重視し、
法律や判例も簡潔に
ご紹介しています。
本内容に基づくトラブル等については、
責任を負いかねます。
あらかじめご了承ください。
――――――――――――――――――――――
メールマガジン
社長、上司が「あの人はすごい!」と
いわれるピカイチ情報
☆発行責任者
有限会社中川式賃金研究所
所長 中川清徳
☆公式サイト
☆問い合わせ
info@nakagawa-consul.com
☆バックナンバー
☆登録・解除
社長、上司があの人はすごいといわれるピカイチ情報 - メルマガ
大企業20年、中小企業13年、人事労務担当一筋で現場をはいずりまわった経験を活かし、中小企業の経営者、管理者のための人事労務管理について、すぐに役立つピカイチ…