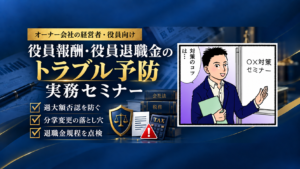
「新オーナー会社の役員報酬・ 役員退職金のトラブル予防」セミナー
 nakagawa
☆★☆―――――――――――――――――――――――――
社長、上司が「あの人はすごい!」といわれるピカイチ情報
労務管理に奇策なし!大企業20年、中小企業13年 人事労務
畑一筋で現場をはいずりまわった人事労務担当者が中小企業
経営者のために語る
作者: 中川清徳 2026年9月14日
――――――――――――――――――――――――――――
■希望出生率が1.46まで下がる見通し■
(続きは最後のコーナー【本からの気づきメモ】でどうぞ)
☆★☆―――――――――――――――――――――――――
■リニューアル開催■
役員退職金規程があっても安心できない?
「新オーナー会社の役員報酬・
役員退職金のトラブル予防」セミナー
――――――――――――――――――――――――――――
「役員退職金規程を作ってあるので、
税務上も問題ないでしょう」
「社長を退任して会長になり、
役員報酬を無給にすれば、
退職金として認められますよね」
「規程に金額が書いてあれば、
退任した役員へ必ずその金額を
支払わなければならないのでしょうか」
このように迷うことはありませんか。
役員報酬や役員退職金は、
金額が大きくなりやすいだけに、
税務上の取扱いや会社とのトラブルが
経営に大きな影響を与えることがあります。
役員退職慰労金規程を作っておけば、
それだけで安心とは限りません。
退職金額が不相当に高いと判断されたり、
社長から会長への分掌変更が
実質的な退職とは認められなかったりする
可能性があります。
また、退任した役員から、
規程に基づく退職金の支払いを求められる
ことも考えられます。
そこで今回は、従来のセミナーに
最新の法令や裁判の動向を反映し、
「新オーナー会社の役員報酬・
役員退職金のトラブル予防」セミナーとして
内容をリニューアルしました。
講師は、社会保険労務士であり、
一級ファイナンシャル・プランニング技能士の
濱田勝則氏です。
━━━━━━━━━━━━━━━━━━
■役員報酬は手取りだけで考えない■
━━━━━━━━━━━━━━━━━━
役員報酬を見直すときは、
所得税だけでなく、
会社と役員本人が負担する
社会保険料も考える必要があります。
報酬額や支払い方によって、
税金や社会保険料の負担が
どのように変わるのか。
オーナー経営者が役員報酬を
見直す際のポイントを整理します。
━━━━━━━━━━━━━━━━━━
■役員退職金の過大額否認を防ぐ■
━━━━━━━━━━━━━━━━━━
役員退職金が不相当に高いと判断されると、
その一部が会社の経費として
認められないことがあります。
「功績倍率3.0なら大丈夫」
「功労加算金は別枠で上乗せできる」
このような考え方だけで金額を決めるのは、
慎重にしたいところです。
実際に問題となったケースを確認しながら、
金額を決める際の注意点を解説します。
━━━━━━━━━━━━━━━━━━
■代表を退けば退職になるのか■
━━━━━━━━━━━━━━━━━━
社長を退任し、会長や相談役になる
いわゆる「引退の花道」。
役員報酬を半額以下にすれば、
役員退職金として認められると
考えている方もいるでしょう。
しかし、役員報酬を無給にしても、
実質的に経営へ関わり続けていれば、
問題になることがあります。
肩書や報酬額だけでなく、
退任後の権限や仕事内容まで
確認しておくことが大切です。
━━━━━━━━━━━━━━━━━━
■退任した役員とのトラブルを防ぐ■
━━━━━━━━━━━━━━━━━━
役員退職慰労金規程がある場合、
退任した役員に当然に請求権が
発生するのでしょうか。
会社の事情により、
規程どおりの金額を支払えない場合、
減額することは可能なのでしょうか。
会社と退任役員との間で起きた
トラブル事例を確認しながら、
役員退職慰労金規程の作り方と
運用上の注意点を考えます。
━━━━━━━━━━━━━━━━━━
■セミナーの主な内容■
━━━━━━━━━━━━━━━━━━
・役員報酬への課税と社会保険料の負担
・役員報酬の払い方と社会保険料
・会社法と税法における役員の範囲
・執行役員制度を設ける際の注意点
・役員退職金の過大額否認事例
・役員退職金規程があれば安心なのか
・功労加算金と功績倍率の考え方
・生命保険契約と役員退職金規程の関係
・死亡保険金の収益計上時期
・功績倍率3.0は安全な基準なのか
・役員報酬を無給にしても
問題となった事例
・自社株を保有したまま退任する場合の注意点
・退任した役員と会社とのトラブル事例
・役員退職金規程の法的な性質
・規程どおりに支払う必要があるのか
・トラブルを防ぐ役員退職金規程の作り方
※講師の都合により、
内容を一部変更する場合があります。
━━━━━━━━━━━━━━━━━━
■講師■
━━━━━━━━━━━━━━━━━━
濱田 勝則 氏
濱田一級FP・DC総合事務所 代表
濱田社会保険労務士・行政書士事務所
代表
※行政書士は現在登録手続き中のため、
事務所名は仮称です。
━━━━━━━━━━━━━━━━━━
■開催日時■
━━━━━━━━━━━━━━━━━━
2026年11月5日(木)
13:00~16:00
━━━━━━━━━━━━━━━━━━
■開催方法■
━━━━━━━━━━━━━━━━━━
オンライン開催
Zoom等を利用した
双方向の会議方式で行います。
━━━━━━━━━━━━━━━━━━
■対象者■
━━━━━━━━━━━━━━━━━━
オーナー経営者、役員、
会社の担当者
※金融機関、士業、
コンサルタント等の方のご参加は、
ご遠慮いただいております。
━━━━━━━━━━━━━━━━━━
■受講料■
━━━━━━━━━━━━━━━━━━
1名様 33,000円(税込)
メール顧問契約様は半額です。
━━━━━━━━━━━━━━━━━━
■資料■
━━━━━━━━━━━━━━━━━━
オールカラー約120ページの
スライド資料
役員退職慰労金規程や
議事録等の規定例も収録しています。
資料は開催日までに
郵送でお送りします。
━━━━━━━━━━━━━━━━━━
■定員■
━━━━━━━━━━━━━━━━━━
10名様
先着順で受け付けます。
━━━━━━━━━━━━━━━━━━
■お申し込みはこちら■
━━━━━━━━━━━━━━━━━━
https://nakagawa-consul.com/seminar/151_web.html
役員報酬を見直したい方、
役員退職金をめぐる税務上・社内上の
トラブルを防ぎたい方は、
この機会に一度、
自社の制度と運用を確認してみませんか。
皆様のお申し込みを
心よりお待ちしております。
事務局・主催
有限会社中川式賃金研究所
――――――――――――――――――――――――――――
【本からの気づきメモ】
――――――――――――――――――――――――――――
■希望出生率が1.46まで下がる見通し■
結婚を望む人が全員結婚し、希望する人数の
子どもを持てた場合の「希望出生率」が、
2025年は1.46程度まで下がる見通しです。
コロナ禍前は1.8前後、2021年は1.6程度でした。
低下の大きな要因は、結婚を望む若者の減少です。
18歳から34歳で結婚の意思がある人は、
男性75.1%、女性77.8%まで低下しました。
1年以内に結婚する場合の最大のハードルは、
挙式や新生活の準備に必要な資金で、
次に多いのが住居の問題です。
結婚の意思がない若者でも、収入や貯蓄が増えれば、
結婚を望む可能性があると答えた人は、
男性56.1%、女性44.6%に上ります。
結婚後も、教育費や住宅費、長時間労働、
女性に偏りやすい家事・育児の負担が、
2人目の出産をためらう要因となっています。
若者が将来の生活を描ける経済環境と、
共働き・共育てを支える仕組みが求められています。
――――――――――――――――――――――――――――
メールマガジン
社長、上司が「あの人はすごい!」といわれるピカイチ情報
☆発行責任者 有限会社中川式賃金研究所 所長 中川清徳
☆公式サイト https://nakagawa-consul.com
☆問い合わせ info@nakagawa-consul.com
☆バックナンバー https://archive.mag2.com/0000283000/index.html
☆登録・解除 https://www.mag2.com/m/0000283000.html
――――――――――――――――――――――――――――
◎このメルマガに返信すると発行者さんにメッセージを届けられます
※発行者さんに届く内容は、メッセージ、メールアドレスです
◎社長、上司があの人はすごいといわれるピカイチ情報
の配信停止はこちら
⇒ https://www.mag2.com/m/0000283000.html?l=xgc104e5c6